El aumento de los costes de los componentes amenaza el mercado de portátiles en 2027
Según TrendForce, el principal desafío para el mercado de ordenadores portátiles el próximo año ya no será la disponibilidad de componentes, sino la disposición de los consumidores a pagar por ellos. Se prevé una caída de los envíos mundiales, que podría ser considerablemente mayor si los fabricantes trasladan íntegramente el aumento de los costes a los precios de venta.
TrendForce prevé actualmente que los envíos mundiales de ordenadores portátiles disminuyan un porcentaje de un solo dígito bajo en 2027, según un comunicado de la consultora de investigación de mercado. Si los precios de la DRAM y los procesadores se mantienen elevados y los fabricantes trasladan una mayor parte de estos costes a los consumidores, el aumento de los precios de venta podría prolongar aún más los ciclos de renovación y provocar una caída de los envíos de un porcentaje de un solo dígito alto.
Las cifras de 2026 presentan una imagen más favorable de lo que refleja la situación real del mercado. Este año, los envíos se han visto impulsados por una mayor disponibilidad de procesadores, las compras anticipadas de los fabricantes y la renovación adelantada de equipos. Sin embargo, TrendForce no considera esta evolución como una verdadera recuperación de la demanda final. Parte de las compras inicialmente previstas para el segundo semestre de 2026 y los periodos posteriores ya se han realizado, lo que probablemente debilitará la demanda de renovación en el futuro. A medida que se agoten las existencias adquiridas a precios más bajos, los fabricantes también sentirán de forma más directa el aumento de los costes de los procesadores, la DRAM y las unidades SSD.
La magnitud del problema queda reflejada en la lista de materiales (BOM). En un portátil de gama media con un precio de venta recomendado de 900 dólares, el procesador, la DRAM y el SSD representaban aproximadamente el 68 % del coste total de los materiales en el tercer trimestre de 2026. Esto deja a los fabricantes tres opciones, ninguna de ellas exenta de dificultades. Pueden aumentar los precios y arriesgarse a una menor demanda, absorber los costes adicionales a expensas de sus márgenes brutos o reducir especificaciones, como la capacidad de memoria, haciendo que sus productos sean menos competitivos. Según TrendForce, será difícil que los fabricantes consigan mantener simultáneamente los precios, las especificaciones y la rentabilidad en 2027.
La presión sobre los costes también podría revertir algunos de los cambios en la distribución geográfica de la producción que la industria ha llevado a cabo en los últimos años. Si la presión arancelaria no aumenta, TrendForce espera que los costes de producción, la integridad de las cadenas de suministro y la eficiencia operativa tengan más peso que los riesgos geopolíticos a la hora de decidir dónde fabricar.
Los costes adicionales relacionados con la logística, el abastecimiento de componentes y la gestión de la cadena de suministro en las nuevas ubicaciones de fabricación están siendo objeto de un escrutinio cada vez mayor. Esto podría llevar a algunas marcas a trasladar parte de su capacidad de producción de vuelta a China.
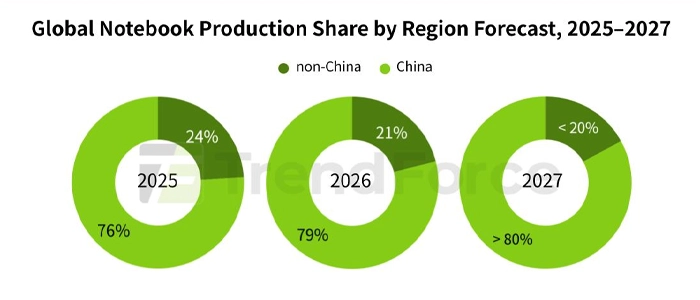
TrendForce estima que la proporción de la producción mundial de portátiles situada fuera de China disminuirá del 24 % en 2025 al 21 % en 2026, y podría caer por debajo del 20 % en 2027.
En cuanto a los componentes, se espera que las condiciones de suministro sean cada vez más desiguales. El mercado de la DRAM probablemente seguirá sometido a restricciones, ya que los servidores de inteligencia artificial continúan absorbiendo capacidad de fabricación en los procesos más avanzados, mientras que el crecimiento de la oferta de DRAM destinada a ordenadores personales podría mantenerse limitado.
Por otro lado, las restricciones de suministro de memoria NAND Flash podrían aliviarse durante el segundo semestre de 2027 con la entrada en funcionamiento de nuevas capacidades de producción. Las placas de circuito impreso (PCB), los condensadores cerámicos multicapa (MLCC) y los circuitos integrados de gestión de energía (PMIC) también se enfrentan a presiones relacionadas con la asignación de capacidad productiva, los costes de las materias primas y los factores geopolíticos, lo que podría traducirse en precios más elevados o plazos de entrega más largos.